コンビニみずほ銀行手数料2026年最新!無料化の裏ワザと損する盲点
深夜や休日の急な出費、あるいは外出先での急な現金需要で頼りになるコンビニATM。しかし、みずほ銀行のキャッシュカードを使ってセブン-イレブンやファミリーマート、ローソンなどの端末にカードを入れた瞬間、明細書を見て「思っていたより手数料が高い」と息をのんだ経験を持つ人は少なくありません。メガバンク各行が相次いでATM網の見直しや手数料体系の改定を進める中、コンビニでの現金の引き出しや預け入れにかかるコストは家計を確実に圧迫しています。 (あわせて読みたい:Googleロゴで話題のジェリー・ローソンとは何者?ゲームの父の真実)
特にみずほ銀行の場合、事前の知識を持たずにコンビニATMを利用すると、わずか数回の引き出しで月数百円から千円以上が差し引かれ、資産形成の利息を軽々と吹き飛ばす「構造的な落とし穴」が存在します。本稿では、2026年現在の最新料金体系を整理するとともに、セブン銀行やローソン銀行で現金を無駄なく引き出すための実践的な防衛策を、金融取材班の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニATMの通常手数料は平日昼間220円、夜間や土日は330円。事前の対策なしでは年間1万円以上の損失につながる。
- 要点2:みずほマイレージクラブの「月最大無料特典」は原則イーネットATM限定であり、セブン銀行やローソン銀行では通常手数料が満額徴収される。
- 要点3:みずほダイレクトの手数料優遇枠とネット銀行を組み合わせた迂回ルートを使えば、セブンやローソンでも実質無料で現金化が可能。
【2026年最新】コンビニみずほ銀行手数料の一覧と時間帯別料金体系
コンビニに設置されている提携ATM(イーネット、セブン銀行、ローソン銀行)において、みずほ銀行のキャッシュカードを使用した場合、発生する手数料は「利用する曜日」と「時間帯」によって厳密に二段階へ分かれています。2026年最新ATM手数料まとめとして、まずは基本となる時間帯別の料金体系を把握しておく必要があります。
平日の日中(午前8時45分から18時まで)における出金(引き出し)および入金(預け入れ)の手数料は1回あたり220円(税込)です。これに対し、平日の早朝・夜間帯や土曜日・日曜日・祝日・振替休日は、終日1回あたり330円(税込)が適用されます。残高確認に関しては、提携するすべてのコンビニATMで24時間いつでも手数料0円で利用可能です。
| 提携コンビニATM種別 | 詳細・数値データ(利用時間帯) | 利用手数料(税込) | 編集部の見解・評価 |
|---|---|---|---|
| イーネット(E-net) (ファミリーマート等) | 平日 8:45〜18:00 上記以外の平日/土・日・祝日 | 220円 330円 | みずほマイレージクラブの無料優遇が唯一適用される最優先選択肢。 |
| セブン銀行ATM (セブン-イレブン等) | 平日 8:45〜18:00 上記以外の平日/土・日・祝日 | 220円 330円 | マイレージ無料特典の対象外。直接引き出しは原則避けるべき端末。 |
| ローソン銀行ATM (ローソン各店) | 平日 8:45〜18:00 上記以外の平日/土・日・祝日 | 220円 330円 | セブン同様に無料化優遇は適用外。土日は終日330円が課金される。 |
| 残高照会 (全コンビニ共通) | 全日 0:00〜24:00 (システムメンテ時を除く) | 0円(完全無料) | 手数料の心配なく照会可能。ただしスマホアプリ確認がより合理的。 |
ここで着目すべきは、みずほ銀行ATMコンビニ手数料において「預け入れ」であっても同様に手数料が徴収される点です。自らの口座にお金を入れる行為に対して220円から330円のコストがかかる仕様は、長引く低金利環境からの脱却過程にある金融界の維持コスト転嫁を色濃く反映しています。

なぜ大損するのか?セブン・ローソンとイーネットに潜む「致命的な罠」
「自分は給料の振込口座にみずほ銀行を指定しているし、コンビニATMの手数料は無料になっているはずだ」と思い込んでいる利用者は極めて多く存在します。しかし、まさにここに多くのユーザーが気付かぬうちに年間数千円から1万円以上を失う決定的な落とし穴が潜んでいます。
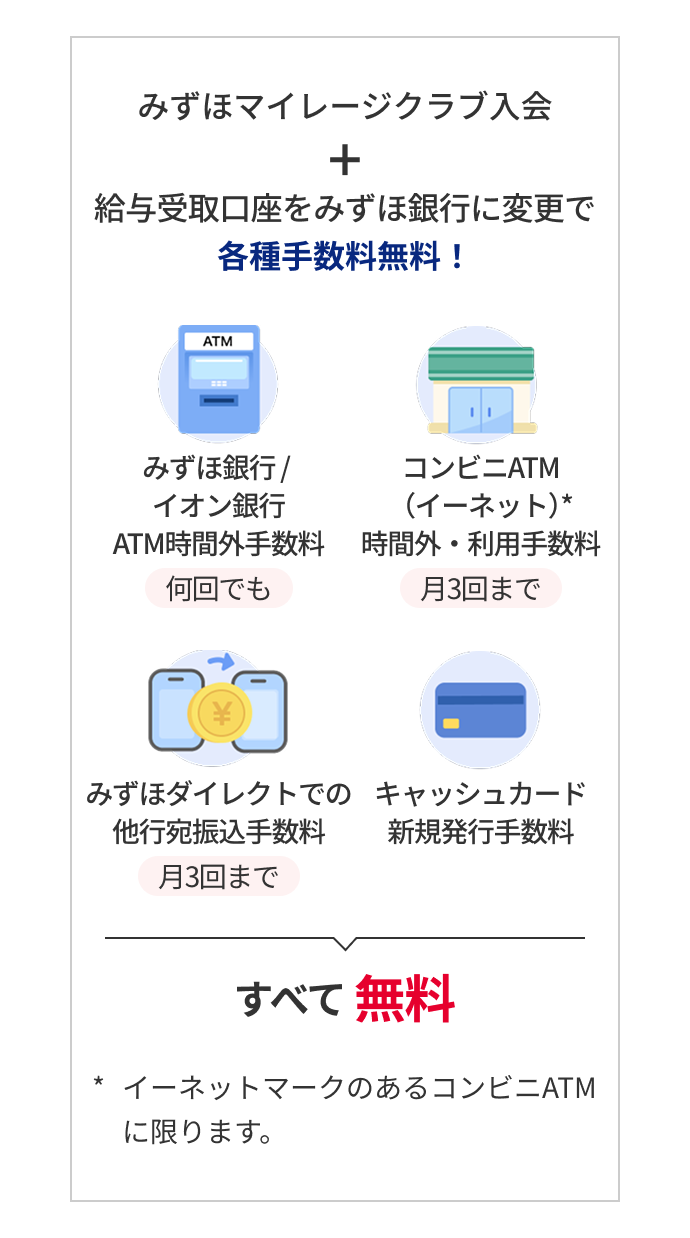
みずほ銀行が会員向けに提供している「みずほマイレージクラブ」において、所定の条件をクリアした際に付与されるコンビニATM手数料の無料特典は、「イーネットATM(主にファミリーマートや一部のスーパーに設置)」のみに限定されています。セブン-イレブンに設置されているセブン銀行ATMや、ローソン店内のローソン銀行ATMは、どれほどみずほ銀行で大きな預金残高を保持していようとも、無料特典の対象外として処理されます。
この仕様を知らずに、オフィスの最寄りや自宅近くのセブン-イレブンやローソンで「無料回数があるはず」と油断して月3回引き出しを繰り返した場合、どのような事態が起きるでしょうか。土日や夜間に3回引き出せば、月額990円、年間で1万1,880円もの現金を無意味に銀行へ支払い続けることになります。定期預金の金利が微増傾向にある現行の金融情勢であっても、年間1万円超の手数料を取り戻すには数百万円から1,000万円近くの資金を長期間預金しなければならず、経済合理性の観点から見れば明らかな大損害と言わざるを得ません。
みずほマイレージクラブ無料条件の全貌と回数の仕組み
コンビニで合法的に手数料を0円に抑え込むための大前提となるのが、「みずほマイレージクラブ」の最新ルールを正確に使いこなすことです。特典判定は毎月行われ、条件を満たした翌々月の1ヶ月間に優遇が適用されます。
優遇を受けるための絶対条件は、インターネットバンキングである「みずほダイレクト」の契約・登録があることです。この基本前提をクリアした上で、以下の判定条件のいずれかを満たす必要があります。
【判定基準とコンビニ無料回数の関係】
- 給与の受取実績:みずほ銀行の口座で「給与」として月1回5万円以上の振込入金がある場合、イーネットATMの手数料が月1回まで無料となります。
- 資産運用商品の残高または借入金残高:投資信託や外貨預金などの資産運用商品残高の保有、または住宅ローン等の利用がある場合、ステージに応じて月最大2〜3回まで無料が付与されます。
- クレジットカード・キャッシュレス決済の利用実績:みずほマイレージクラブカード(クレジットカード)の年間利用額や、みずほJCBデビットの利用実績に応じた優遇テーブルが設定されています。
注意すべきは、付与される無料回数はいかなるステージであっても「イーネットATMでの出金・入金」の合算でカウントされる点です。月1回しか無料枠がない場合、月初にイーネットで預け入れをしてしまえば、その月の引き出し無料枠は即座に消滅します。残高照会はもともと無料であるため回数にはカウントされませんが、出入金の順序には細心の注意を払わなければなりません。

セブンやローソンで現金を無料にする「裏ワザ」と迂回ルート
生活圏内にファミリーマートがなく、セブン-イレブンやローソンしか見当たらない地域に住んでいる場合、みずほ銀行の現金引き出しを諦めるしかないのでしょうか。結論から言えば、「みずほダイレクト手数料優遇」とネット銀行口座を組み合わせた迂回ルートを使うことで、セブンやローソンでも実質0円で現金を手にすることが可能です。 (あわせて読みたい:グレたまの正体とグレた理由とは?公式設定・ぐでたまとの違いを徹底解剖)
みずほマイレージクラブで一定の条件(給料受取や資産残高判定など)をクリアしている場合、イーネットの無料回数とは別に、「みずほダイレクト利用による他行宛振込手数料の無料特典(月1〜3回程度)」が付与されています。この無料振込枠を現金調達のバイパスとして活用します。
具体的な手順は次の通りです。
- みずほダイレクトのスマートフォンアプリを開き、他行宛振込無料枠を利用して、コンビニATM無料回数が豊富なネット銀行(住信SBIネット銀行、ソニー銀行、PayPay銀行、楽天銀行など)の口座へ必要資金を即時振込する。
- 振込先のネット銀行アプリまたはキャッシュカードを使い、セブン銀行ATMやローソン銀行ATMから出金する。
住信SBIネット銀行(スマート認証NEO利用)やソニー銀行などは、所定のランクや基本機能としてセブン銀行やローソン銀行での引き出し手数料が月数回から無制限で無料に設定されています。みずほ銀行から直に引き出すと220円〜330円取られるところ、スマホ上で数分間の振込操作を挟むだけで、完全にコストをゼロ化できます。さらに、キャッシュカードを持っていなくてもスマートフォンのみで入出金が完結する「スマホATM機能」を備えたネット銀行を経由すれば、財布すら持ち歩かずにセブンの端末で安全に出金が完了します。
また、駅前や繁華街に立ち寄る機会があるなら、イオン銀行とのATM相互提携を活用するのも手です。みずほ銀行カードは平日昼間であればイオン銀行ATMでの引き出し手数料が0円となるため、ミニストップやイオンモールが行動圏内にある場合は有力な逃げ道となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材班がSNS上での投稿や知恵袋コミュニティの集約データを調査したところ、みずほ銀行のコンビニ利用に関して圧倒的多数を占めていたのは「知らないうちに引かれていた」という困惑と憤りの声でした。
ネット上の投稿や利用者へのヒアリングでは、次のような赤裸々な実態が浮かび上がっています。
「駅前のセブンで急ぎ1万円下ろしたら、残高明細に330円の手数料が記載されていて血の気が引いた。給与口座なのに無料じゃないのかとカスタマーセンターに問い合わせて初めてイーネット限定だと知らされた」(30代会社員・男性)
「最近のファミリーマートは店舗によってイーネットではなく、ゆうちょ銀行のATMが設置されているケースが増えている。イーネットだと思い込んで画面を操作したら手数料がしっかり引かれてしまい、コンビニ難民の気分を味わった」(20代フリーランス・女性)
現場取材で見えてきたのは、「コンビニの看板」と「ATMの運営母体」が必ずしも一対一で対応していないという現代特有のトラップです。ファミリーマートの店舗であっても、ゆうちょATMや小型端末が置かれているケースがあり、そこではみずほマイレージクラブの特典が正常に機能しない場合があります。端末の上部に掲げられた「E-net」のロゴマークを自分の目で直接確認しない限り、完全な手数料回避は成し遂げられないのが現実です。
一般に知られていない盲点とネットの誤解を徹底是正
検索エンジンやSNSを中心に出回っている情報の中には、古い手数料体系に基づいた記述や、致命的な勘違いを誘発する誤情報が散見されます。読者が不利益を被らないよう、主要な誤解をここで正します。
誤解1:「みずほ銀行の店舗ATMが近くにないから、土日もコンビニで下ろせば同等でお得」
これは完全な誤りです。みずほ銀行の店舗内ATMであれば、土曜日や日曜日であっても日中(8:45〜17:00など)は引き出し手数料が無料または安価に設定されている時間帯が存在します。しかしコンビニATMは土日祝日に入った瞬間、終日例外なく330円が課金されます。「メガバンクのカードだからどこでも週末昼間は手軽に使える」という感覚でコンビニ端末に頼ると、毎度缶コーヒー2本分に相当する金額を差し引かれます。
誤解2:「コンビニATMからみずほ銀行口座へ小銭を預け入れできる」
セブン銀行、ローソン銀行、イーネットの各コンビニATMは、原則として紙幣のみの取り扱いであり、硬貨の入出金には一切対応していません。貯金箱の小銭をみずほ口座に入金したい、あるいは端数まで含めて口座から現金を全額引き出したい場合は、コンビニではなく銀行店舗併設の現金自動預払機へ足を運ぶ必要があります。
誤解3:「コンビニATMから他行へ振り込む方が、窓口より安いから最適解」
コンビニATMから振込操作を行うと、「コンビニATM利用手数料(220円〜330円)」に加えて「振込手数料(他行宛てで最大数百円)」が二重に課金されます。結果として1回の振込に500円〜700円以上を要することになり、極めて非効率です。振込手続きはコンビニのハード端末を介さず、手元のスマートフォンから「みずほダイレクト」経由で行うことが鉄則です。 (あわせて読みたい:道端のケシの花は違法?日本の自生リスクと絶対通報すべき見分け方)
【プロの結論】行動経済学から見る「手数料貧乏」脱出の判断基準
行動経済学には、1回あたりの支払いが数十円〜数百円単位と小さいために痛覚が麻痺し、無意識のうちに家計から大金が流出していく現象を指す「ラテマネー効果」という概念があります。コンビニATM手数料の220円や330円は、まさに現代の金融における代表的なラテマネーです。
「急いでいるから」「数百円くらいなら大したことはない」とATM手数料の支払いを甘受する心理は、長期的な資産形成において極めて危険な兆候と言えます。現代社会において現金を扱うインフラコストは年々上昇しており、銀行側も「無償で現金を配給するインフラ企業」から「コストに見合った対価を厳格に徴収するビジネスモデル」へと完全に舵を切っています。
みずほ銀行の口座と付き合うにあたっては、自らのライフスタイルに合わせて以下の基準でシビアに線引きを行う必要があります。
【みずほ銀行コンビニ利用に向いている人】
- 給与振込口座に指定しており、生活動線上にイーネットATM(ファミマ等)が存在する人
- 月々の現金引き出しを1回以下に抑え、普段の支払いをキャッシュレス決済中心に集約できている人
- みずほダイレクトを使いこなし、ネット銀行への資金移動を苦にせず実行できるデジタルリテラシーのある人
【みずほ銀行コンビニ利用を見直すべき人】
- 自宅や職場の最寄りがセブン-イレブンやローソンしかなく、月に何度も気まぐれに現金を引き出している人
- 給与受取口座を他行に設定しており、みずほマイレージクラブの優遇基準を満たしていない人
- スマホ操作が苦手で、残高照会や振込をすべてコンビニATMのタッチパネルで完結させている人
もし後者に該当するのであれば、現金を下ろすためのメインバンクを用途に合わせてネット銀行へ分散させるか、月1回の給与日に店舗ATMで必要額をまとめて一括出金するスタイルへ即刻改めるべきです。
【コンビニみずほ銀行手数料】に関するよくある質問(FAQ)
Q1:みずほマイレージクラブの無料条件を達成しているか確認する方法はありますか?
A1:みずほダイレクトのアプリまたはブラウザ版にログインすることで確認できます。マイレージクラブのステータス画面に、当月適用されている「うれしい特典」の内容(イーネットATMの無料残数や他行宛振込の無料残数)が明記されています。
Q2:セブン-イレブン店内のみずほ銀行ATMなら、セブン銀行でも手数料は無料ですか?
A2:セブン-イレブン店内に設置されているATMは、ほぼ例外なく「セブン銀行が管理・運用するATM」です。みずほ銀行の自行ATMではないため、セブン銀行の手数料体系(平日昼間220円、土日夜間330円)が適用され、マイレージクラブの無料優遇も適用されません。
Q3:コンビニATMで残高照会をした場合、利用回数制限に影響しますか?
A3:影響しません。セブン銀行、ローソン銀行、イーネットいずれの端末であっても、残高照会は24時間完全無料で利用でき、みずほマイレージクラブの出入金無料回数が消費されることも一切ありません。
Q4:イーネットATMで引き出しをする際、何時までに操作すれば220円(昼間料金)で済みますか?
A4:平日の「午前8時45分から18時00分まで」の取引確定が220円の対象です。18時00分を1秒でも過ぎて処理が完了すると夜間料金の330円が適用されます。夕方の混雑時には端末の前で並んでいる間に時間帯が切り替わるリスクがあるため、余裕を持った利用が推奨されます。
Q5:土曜日や日曜日にどうしても手数料無料で現金を引き出したい場合はどうすればいいですか?
A5:みずほマイレージクラブの無料回数が残っている状態で「イーネットATM」を利用すれば、土日祝日であっても無料枠が優先的に適用され、手数料0円で引き出し可能です。イーネットが近隣にない場合は、みずほダイレクト経由で土日出金無料のネット銀行へ資金を移して引き出す迂回策が有効です。
まとめ:今後の動向と失敗しないための判断基準
銀行の店舗統廃合や現金取扱コストの高騰を背景に、メガバンクにおけるコンビニATMの手数料体系は今後も引き締め傾向が続くことが予想されます。「いつでもどこでも無料で下ろせる」という昭和・平成期の感覚のままコンビニATMを利用し続けることは、家計管理における致命的な脆弱性となり得ます。
損失を完全に防ぐための防衛線は極めて明確です。第1に「コンビニで現金を下ろすならイーネット(ファミマ等)一択」を徹底すること。第2に「セブンやローソンを使うならネット銀行をハブにした振込迂回ルート」を確立すること。そして第3に「不要な出入金を減らし、キャッシュレスとデジタルの管理へ移行する」ことです。仕組みを正しく理解し、賢明な金融リテラシーを発揮して大切なお金を守り抜いてください。 (あわせて読みたい:ケイト・トゥッチの死因と病歴|スタンリー・トゥッチが抱く想いと絆)
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。


